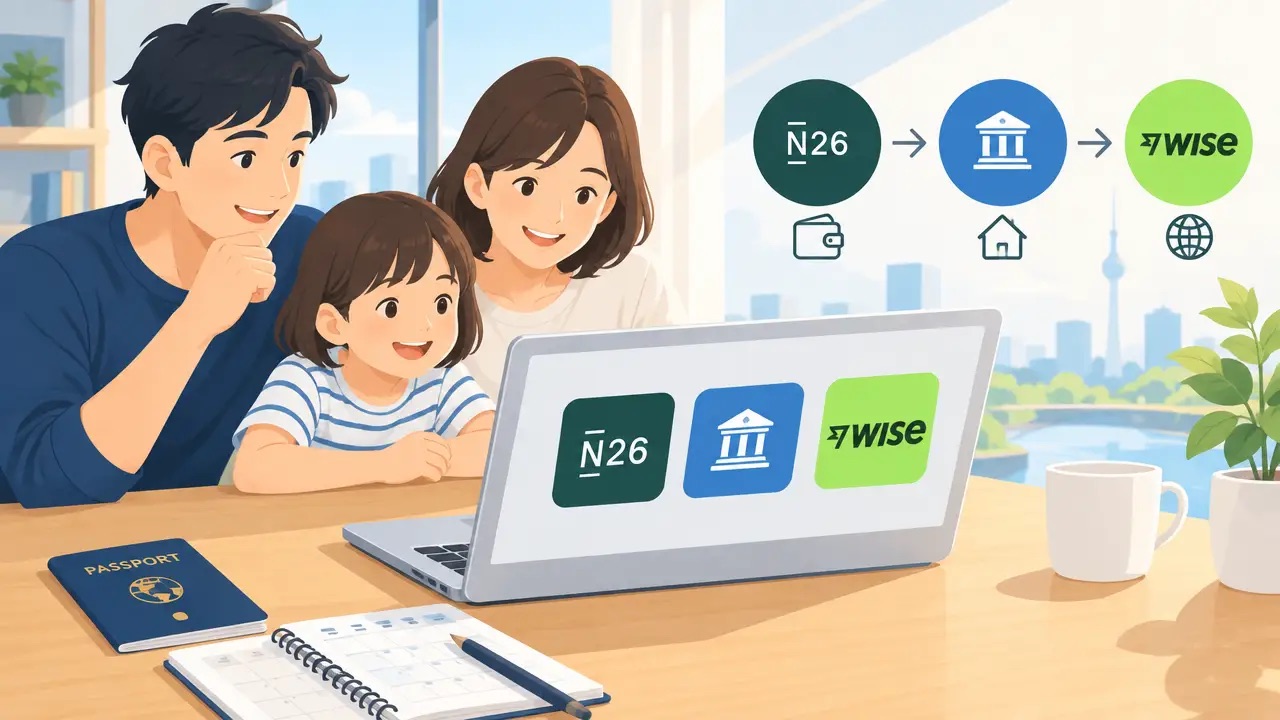
結論:目的ごとに口座を分けると管理とコストが明確になり、生活コストは安定化します。私は実際にN26(メイン)+ドイツ支店銀行(生活口座)+Wise(送金用)の3口座戦略で給与受取から家賃引落、日本への定期送金までを運用しています。本記事は私の月次フロー実例、手数料の実測値(確認日:2026-09-18)、入出金所要時間、トラブル時の具体的対処を中心に解説します。
預金の置き場所を決める:生活費/緊急資金/送金用の役割分担
- メイン口座(N26):日常の支払い・カード決済、スマホ管理。私は給与受取と公共料金の引落しに使用。
- 生活口座(現地支店銀行):家賃・現金引出し・現地の大口決済。自動引落や家主対応で便利。
- 送金用口座(Wise):日本送金や家族への定期送金。為替コストを抑えつつ送金履歴が分かりやすい。
分けることで口座ごとの残高目安と自動化ルールを明確にできます。私の場合、1ヶ月の生活費+予備1ヶ月分をN26と支店銀行で分配し、Wiseは日本送金用に都度チャージする方式で運用しています。
預金保護とリスク分散の基本(EUの€100,000保証とe‑moneyの違い)
銀行とフィンテックの法的な保護は異なります。N26のような銀行口座はドイツの預金保護制度によって1人あたり最大€100,000まで保障されます(確認日:2026-09-18)。出典はN26の公式説明とドイツ連邦銀行/保険制度の説明です。N26 セキュリティページ、Deutsche Bundesbank(Einlagensicherung)。
一方、Wise(旧TransferWise)は多くの地域で電子マネー(e‑money)として扱われ、顧客資金は法令に従って分別管理(safeguarding)されます。これは預金保険とは異なり、破綻時に資産を速やかに返還する仕組みを目的としていますが、銀行預金のような法定の保証(例:€100,000)は適用されない点に注意が必要です(確認日:2026-09-18)。出典:Wiseの公式説明と英国FCAの説明。Wise の資金保護説明、FCA のsafeguardingガイダンス。
サービス別コスト比較(N26・Wise・主要銀行の送金・為替・ATM手数料)
ここでは私が実際に計測した代表的な手数料と、各サービスの一般的特徴を表で示します。数値は確認日(2026-09-18)時点の公表情報と私の実測値を併記しています。手数料は支払い方法や金額帯で変動するため、参考値としてご覧ください。
| サービス | 送金手数料(目安) | 為替スプレッド | 所要時間(私の実測) |
|---|---|---|---|
| Wise | 約0.3%~1.0%(通貨・送金方法で変動、例:USD→JPYで$1,000は$3.45前後のケース有)。出典:Wise公式。 | 市場レートに近い(透明に表示)。 | 数分〜48時間(通貨・受取先銀行による)。私の日本送金は概ね数時間〜翌日着。 |
| N26(SEPA/国際) | SEPA内は低コスト~無料。国際送金は提携・外部プロバイダ経由で別途費用が発生する場合あり。 | 銀行レート+手数料が上乗せされる場合あり。 | SEPAは即日〜2営業日。国際は数日〜。 |
| 大手銀行(例:米系/日系) | 送金手数料が高め($20~$50+受取手数料)。 | 為替スプレッドが広く実質コストが高い。 | 通常1〜5営業日。 |
参考:Wiseの資金保護と料金説明、N26のサポートページ、各大手銀行の公開情報を参照(確認日:2026-09-18)。出典:Wise、N26。
実務テンプレ:私の月次フローと入金スケジュール(給与受取〜家賃〜日本送金)
以下は私が実際に運用している月次フローです。金額は説明のため概算で示しますが、運用ルールとタイミングは実体験に基づきます。
毎月のスケジュール(例)
- 給与日(25日)→N26(メイン)へ入金
- 給与日+1〜2日 → 支店銀行へ生活費を自動振替(家賃引落し用)
- 月初~中旬 → Wiseへ必要額をチャージまたは即時送金(日本への定期送金用)
- 毎月10日 → 日本の口座へWiseから定期送金(学費・家族送金)
実測での所要時間:
- N26→支店銀行(同国内SEPA):通常即日〜48時間。私の平常ケースでは翌日には家賃引落し口座へ反映。
- N26からWiseへの資金移動:N26内からのローカル送金(SEPA等)で数時間〜翌日。
- Wiseから日本受取:数分〜48時間。私の定期送金は概ね数時間で着金することが多いです。
手順メモ(私の実例):給与入金後、まず生活費目安(1ヶ月+予備)を支店銀行へ自動振替。残りをN26に残してカード決済。日本送金はWiseで週単位にまとめて実行すると手数料を若干抑えられます(少額を多頻度で送ると手数料が積み重なるため)。
トラブル事例と回避策(口座凍結・送金遅延・為替ショック)
ここでは私が直面した/聞いた事例と具体的な対処法を挙げます。事例は私自身の体験と公式情報に基づく一般的対策です。
事例1:口座凍結(KYC/不審取引疑い)
状況:急にカード利用停止やログイン制限、送金の保留連絡が来ることがあります。私の場合は利用パターンの急激な変化(高額送金や短期間での大量の送金)が原因で問い合わせが来ました。対処法は以下。
- まず公式アプリやメールの案内を確認し、要求される書類(身分証、住所確認、送金目的説明)を準備。
- 必要書類は速やかに提出。提出後は通常24〜72時間で処理されることが多い。
- 長期滞在者は事前に勤務先・給与明細を用意しておくと迅速に解決しやすい。
出典:各社のKYC方針(N26のサポートページ、Wiseのヘルプ)を参照してください。N26 サポート、Wise ヘルプ。
事例2:送金遅延(銀行間の処理・日本側受取手数料)
状況:Wise経由でも受取銀行側で遅延や保留が発生することがあります。私の場合は休日・祝日を挟むと処理が遅れるケースが複数回ありました。回避策:
- 重要な支払いは余裕を持ってスケジュール(目安:3営業日前に送金)。
- 受取側の銀行が国際受取手数料を取るか確認し、必要なら送金前に受取人に確認。
- トラッキング情報(Wiseの送金ID)を保存し、遅延時はカスタマーサポートへ提出。
事例3:為替ショック(急激なレート変動)
状況:大きな為替変動がある時、送金タイミングで数%の差が生じ得ます。対処法:
- 定期送金は一括で月1回にまとめ、為替変動の影響を分散。
- 大口を送る場合は事前に市場レートを確認し、必要なら為替予約サービスやストップ注文があるサービスを使う(Wiseは現在スポット中心)。
- 短期の変動リスクを避けたい場合、受取通貨で一時保有し、後で国内での両替を行う方法も検討。
付録:口座開設順・サインアップ時に準備する書類リスト
私がスムーズに開設できた順序と必須書類のチェックリストです。国・時期により必要書類は変わるため、申請前に各社の公式情報を確認してください。
推奨開設順(私の経験)
- N26(スマホで完結しやすく給与口座に便利)
- 現地支店銀行(家賃自動引落しや現金需要に対応)
- Wise(送金用に最後に準備し、連携を簡単にする)
一般的に必要な書類
| 目的 | 準備する書類(例) |
|---|---|
| 本人確認 | 有効なパスポート、現地ID(ある場合) |
| 住所確認 | 公共料金の請求書、賃貸契約書、政府発行の住所証明(発行3か月以内が望ましい) |
| 給与口座設定 | 雇用契約書、給与明細(直近)、雇用主情報 |
各社はオンラインで追加書類を求めることがあるため、スキャンやスマホ撮影で即提出できる状態にしておくと手続きが速く進みます。
まとめ
私の実践結論はシンプルです。用途ごとに口座を分けることで管理が楽になり、コストとリスクを最小化できます。N26は日常管理に便利、支店銀行は現地決済の安定、Wiseは日本送金のコスト最適化という役割分担が現実的でした。
実行時のポイント:
- 重要支払いは余裕を持ってスケジューリングする
- 各サービスの資金保護の仕組み(預金保険vs.分別管理)を理解する
- トラブル時は要件書類を速やかに提出し、送金トラッキングIDを保存する
関連リンク(内部): N26は使うべき?できること・デメリット・安全性を本音解説、ドイツ銀行口座おすすめ|N26とコメルツ徹底比較、Wise送金。
まずはN26で給与受取を試し、1~2ヶ月で支店銀行とWiseを追加する

コメント