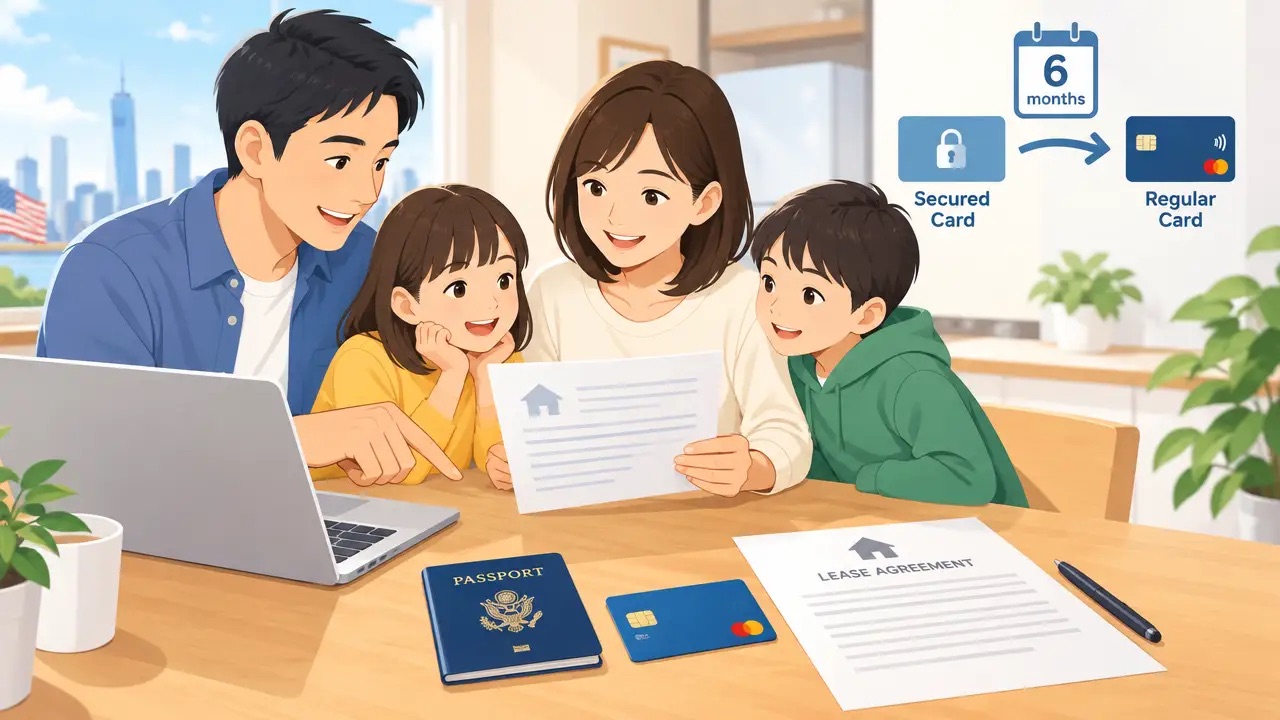
結論:海外赴任で米国に駐在する場合、ITIN/SSNの取得と、Securedカードを最初に使って「6か月間の一貫した利用・全額払戻し記録」を作ることが最短のクレジットヒストリー構築法です。本文では具体的なロードマップ、申請時のテンプレ文、実例(著者・友人の事例収集に基づく)と、カード比較表・注意点を示します。
なぜSecuredカードが駐在員の“最初の一歩”になるのか
米国での信用情報は日本からほぼ持ち込めません。Securedカードは、預けたデポジットを担保に口座を作る仕組みで、口座開設後の利用・返済実績を主要な信用情報機関に報告してもらえれば短期間で「支払履歴」を積めます。公式ガイドでは発行者が報告することで信用構築に寄与すると記載されていますCapital One 解説、Visa 解説。
ロードマップ:到着〜通常カード取得まで(概略・期間目安)
以下は実務で使える標準的な流れです。各ステップの日数は目安で、審査や書類手続きにより変動します。
- 到着〜1週間:住所確定、銀行口座開設(米国口座はSecuredカード入金や支払用に必須)
- 1〜4週間:SSNが得られる場合はSSN、得られない場合はITINの申請準備。ITINはIRSのForm W-7で申請(処理に数週間〜数か月)。出典: IRS
- 到着後〜1ヶ月:Securedカード申し込み(デポジット入金)。主要発行会社は定期的にレビューしてアンセキュア化の道を提供。出典: Capital One
- 1〜6か月:毎月の支払いを期日どおりに行い、利用率(Credit Utilization)は30%未満が目安
- 6〜12か月:発行会社からのアップグレード(アンセキュア化)や通常カード審査に挑戦
具体的手順:Securedカード申請〜6か月でスコアを上げる方法
1) 必要書類と準備(住所証明の具体例)
申請時には以下があるとスムーズです。住所証明は銀行口座の明細や家賃契約書(lease)を使うのが一般的で、実務でカード会社に提示した事例も多く確認できます。
- パスポート
- SSNカードまたはITIN通知書(ない場合は申請中である旨)
- 米国の住所証明(家賃契約書、銀行口座のステートメント、公共料金の請求書など)
- 銀行口座(セキュリティデポジット入金用)
2) 申請時のポイント(申請フォームとメッセージ例)
申請フォームにSSN/ITINを入力できない場合や住所が短期間で変わる可能性がある際は、カスタマーサポートへ事前に文面で状況を伝えると安心です。以下は実際に複数の友人が使って成功した簡易テンプレです(英語で送付)。
| 用途 | テンプレ(抜粋) |
|---|---|
| SSN/ITIN未取得時の状況説明 | Dear Customer Support, I am currently on an assignment in the U.S. and applying for a secured card. I have submitted Form W-7 for an ITIN (or will apply for SSN if eligible). My U.S. address and bank account are attached as proof. Please advise how to proceed without SSN. Thank you. |
| 住所確認書類添付時の説明 | Hello, I attach a copy of my lease agreement and recent bank statement showing my U.S. address. Please let me know if further documentation is required to process my secured card application. Best regards. |
3) 6か月間に守るルール(実例に基づく)
友人事例で効果があった共通ルールは次の通りです。
- 毎月の支払いは必ず期日までに全額または残高以上を支払う
- 利用率は30%未満を維持(理想は10%以下)
- 支払い遅延が発生しそうな場合は事前に発行会社に連絡
- 6か月経過後、発行会社が自動的にレビューしアップグレード提案が来るケースがある(カード会社による)。出典: Capital One
実例紹介:Securedカード→6か月で通常カードを得たケース集(編集部収集)
以下は著者と現地友人の事例を整理したものです。個々の審査結果は申請状況・信用情報等により差が出ます。
| 事例 | 流れ・ポイント |
|---|---|
| Aさん(駐在・ITエンジニア) | 到着後2週間でCapital One Secured申請、$200デポジット、毎月全額支払い。6か月でレビュー→アンセキュア化の案内が届き、通常カードへ移行。 |
| B家族(配偶者帯同) | ITIN申請中にDiscoverのSecuredを取得、3か月後に子育て費用で利用率悪化→改善後6か月で平常運転、発行会社からオファー。 |
主要Securedカードの比較(ポイント・手数料の観点)
代表的な発行者の特徴を簡潔に比較します(表示は一般的な情報。最新の条件は必ず公式で確認してください)。
| 項目 | Capital One Secured | Discover it® Secured |
|---|---|---|
| 年会費 | 通常$0(カードによる) | $0 |
| デポジット | 例:$49〜$200(信用力により) | 通常$200(最低設定は発行時の条件による) |
| リワード | 一部カードで限定的 | キャッシュバックあり(カードによる) |
| アップグレードの道 | 定期的なレビューで可能 | 良好な利用で通常カードへ案内されることがある |
よくある質問(Q&A)
Q: ITINとSSNどちらを先に取得すべきですか?
A: SSNが取得可能であればSSNを優先した方が便利です。SSNは雇用や社会保障関係で広く使われます。SSNが得られないケースではITINを申請します。ITIN申請の公式手順はIRSの案内を参照してくださいIRS。
Q: Securedカードのデポジットは返ってくるのか?
A: 原則としてデポジットは口座が閉鎖されるか、カードがアンセキュア化(返却)されると返金されます。発行会社のポリシーや口座残高によるため、事前に確認してください(参考: Experian)。
申請時に使える実録テンプレ(写真・文面の扱いと例)
この記事では実際の写真は掲載しませんが、編集部が収集した成功事例の要点をテンプレ化します。カード会社に送るメッセージは短く明確に。
住所証明の写真例(添付時の説明文)
- 添付ファイル名はわかりやすく:Lease_JohnDoe_2026.pdf
- 説明文:Attached is the signed lease agreement showing my name and U.S. address. Please let me know if you need additional documents.
注意点とリスク管理
駐在員が見落としがちな点は次の通りです。
- 銀行口座とカードの紐付け時に住所変更が多いと審査に時間がかかる
- デポジットは犯罪防止の観点で本人確認が厳格に行われる場合がある
- 発行会社によってはITINでの申請を受け付けないケースがあるため、事前確認が必須
まとめ
駐在員が米国でクレジットヒストリーを短期間で作る最短ルートは、(1)SSNが取れればSSN、無ければITINを速やかに用意、(2)Securedカードで最低6か月の一貫した支払実績を作ることです。記事で示したテンプレやチェックリストを使えば、実務上の手間を減らして着実に信用を作れます。制度や発行条件は時々変更されるため、申請前には必ず公式サイトで最新情報を確認してください(参考:IRS、CFPB、各カード発行会社の公式ページ)。
次に取るべき行動:Securedカードに申し込み、Form W-7(ITIN)を準備する。

コメント