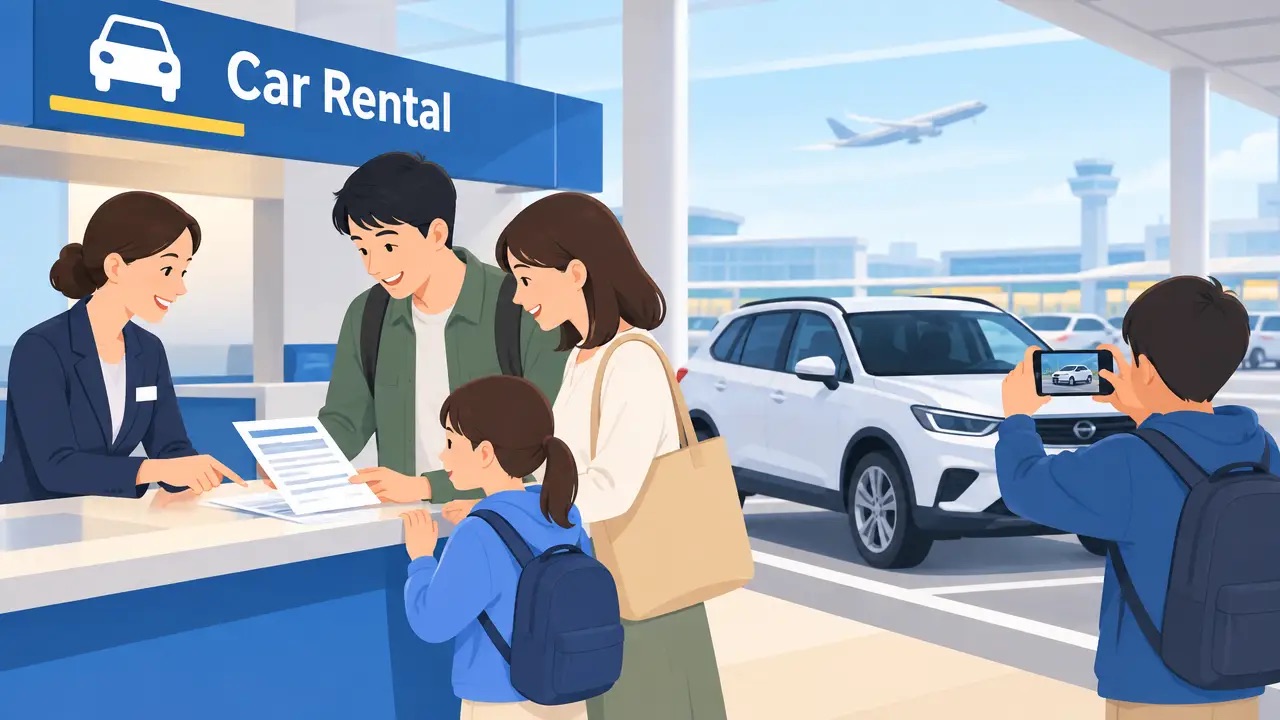
駐在や子連れの長期滞在でレンタカーを使う場合、最低限検討すべきは車両損害(CDW/LDW)と対人・対物の補償(SLI/LI)、および人身補償(PAI)です。空港でオプション全付けは費用が高額になるため、どれをカード付帯で代替できるかを事前確認することが最もコスト対効果に優れます。
- 最低推奨:CDW/LDW(車両損害)とSLA(第三者賠償の上乗せ)を検討
- クレジットカード付帯で代替可能な場合:カードがPrimary(一次)補償を提供するならCDWを外せる可能性あり。カードごとに条件が異なるため必ず特典規約を確認する。
- クレジットカードがSecondary(補助)的なら、自動車保険やレンタル会社の保険をまず確認する必要あり。
保険用語の短訳と『何を補償するか』の実例
ここでは主要用語を簡潔に説明します。
CDW / LDW(Collision Damage Waiver / Loss Damage Waiver)
CDW/LDWは車両の衝突・盗難・火災・自然災害などの損害を補償することが多く、レンタル会社独自の条項で免責金額(デダクタブル)や“loss of use”請求の有無が分かれます。実例:駐在初月に駐車場でドアをこすった場合、CDWがあれば自己負担はゼロ〜免責額のみになることが多いです。
SLI / Supplemental Liability Insurance
SLIはレンタル車が第三者へ与えた損害(対人・対物)を上乗せで補償します。米国は州により責任額の最低基準が異なるため、家族で長距離移動する場合は安心料として検討する価値があります。
PAI(Personal Accident Insurance)
PAIは運転者・同乗者の医療費や死傷に対する補償です。家族旅行でチャイルドシート使用義務や医療費の不安がある場合に有効ですが、既存の自動車保険や海外旅行保険で代替可能な場合があります。
クレジットカード付帯保険の現実(承認条件・事後請求の手順・筆者が遭遇した否認ケース)
クレジットカードのレンタカー補償はカード種別・発行会社・利用方法で大きく変わります。主要カード発行元の公開資料でも、Visaの条件やMastercardのMasterRental案内は必ず確認するべきです。
よくある承認条件
- レンタル料金をそのカードで全額支払うこと
- レンタル契約上に主契約者(Primary renter)として名前があること
- 現地の法令・レンタル会社の規約に違反していないこと(無免許運転、酒酔いなどは対象外)
- 指定期間(通常30〜90日)内のレンタルであること
事後請求の手順(一般的)
事故発生後は次の書類を用意します(カード会社の指示に従って提出)。
- レンタル契約書のコピー
- 事故報告書(警察レポート)およびレンタル会社の損害報告
- 支払いを証明するカード明細
- 修理見積書や請求書、写真などの証拠
筆者が遭遇した否認ケース(事実ベース)
筆者が実体験で遭遇した否認例は以下の通りです(詳細書類で対応したが否認されたため請求できなかった事例)。原因は多くが事前にレンタル会社の補償を拒否できなかった/レンタル契約に許可されていない運転者が運転していた等でした。カード特典は万能ではありません。
レンタカー会社のオプションを選ぶ実務テンプレ(言うべき英語フレーズと契約書のチェックポイント)
カウンターでの会話は短く明確に。以下は使える英語フレーズとチェックポイントです。
使える英語フレーズ(短く)
- “I would like to decline the rental company’s CDW/LDW. My card provides coverage.”(CDWを断る)
- “Is this SLI providing additional liability above state minimums?”(SLIの補償範囲確認)
- “Can you show it in the contract as declined?”(契約書に断った旨を明記してほしい)
契約書のチェックポイント
| 項目 | 確認内容 |
|---|---|
| 保険の拒否/承諾欄 | “Declined”が明記されているか。口頭だけでなく紙面で残す。 |
| 追加ドライバー | 家族が運転する場合、全員が契約に記載されているか。 |
| 燃料・チャージ条項 | 返却時の燃料ポリシーと追加手数料の有無。 |

コメント